|
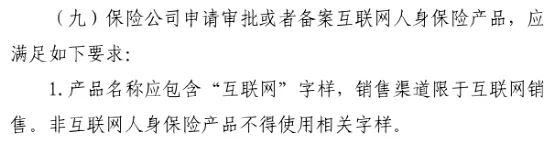
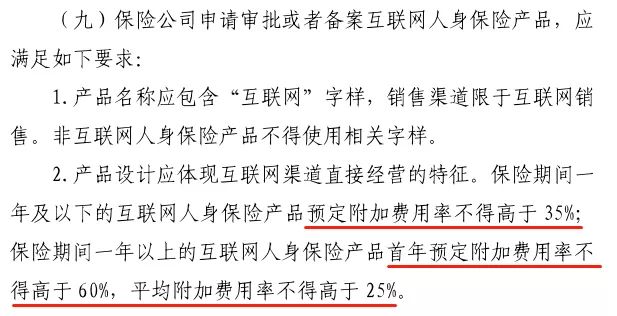
大家好,我是哆啦~ 上周五,互联网保险新规重磅官宣, 年金险、增额寿险首当其冲, 90%的产品将下架,永远消失! 而重疾险也自身难保! 光是产品名需带“互联网”字样一项, 几乎所有重疾险都膝盖中枪, 今年12月31日前肯定要下架整改!
那整改完还会回来吗? 会。 但我敢打包票,必涨价! 为啥?看完下面分析就知道~
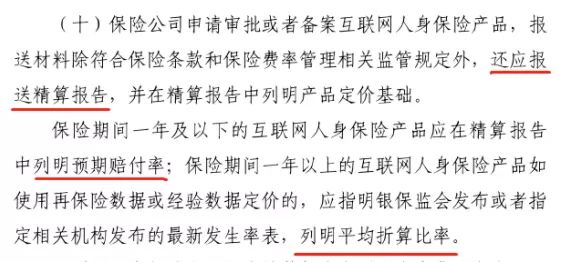
N1重疾险,为什么会涨价?过去几年,互联网保险兴起, 咱们可以直接在线上咨询并完成投保。 相比传统保险公司, 就节省了大量“建设分支机构、组建代理人队伍”的成本, 就能更多给消费者让利, 开发出咱们现在看到的高性价比产品。 但“后生仔”生猛,难免丢了规矩, 比如很多网红重疾险, 都是保险公司和网络销售平台合作开发, 为了抢占市场, 往往盲目迎合网络销售平台的低价要求。 可这种重疾险,卖多了就遭人嫉妒, 后期也容易赔穿, 所以新规就给念了3条紧箍咒: 1、禁止随意定价,必须列明定价依据! 新规要求备案产品必须报送精算报告, 报告里要列明定价的依据, 依据必须是官方发布的疾病发生率表, 且实际偏差多少,也得说明, 不再是保司和网销平台想便宜就能便宜的!
2、控制附加费用率,规避返佣! 其次,我们知道,保费的构成, 有纯保费(成本)、附加保费(佣金、广告等)。 纯保费已经被前面那条掐住, 而附加保费,保监也做了规定:
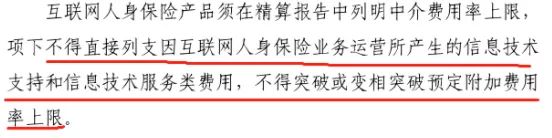
比如长期重疾险, 首年附加费用率不得高于60%, 并且其中的中介费必须列明上限, 还不能下设互联网的技术服务费:
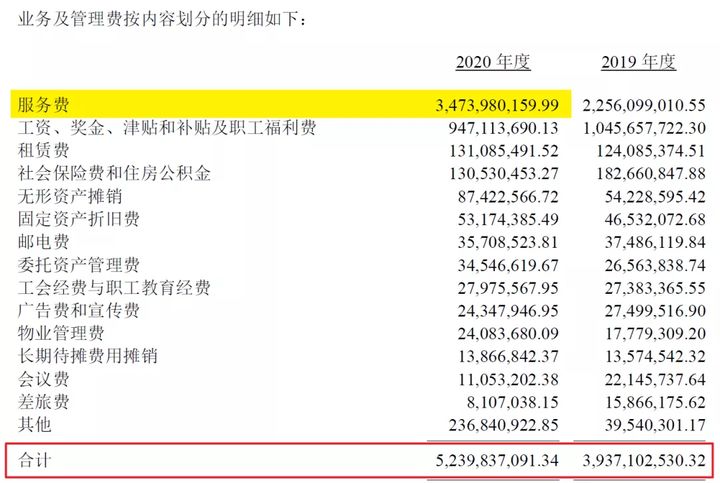
现在很多互联网保险公司佣金占比过高, 且账上都是走技术服务费类, 比如,某公司服务费占了业务管理费的65%。
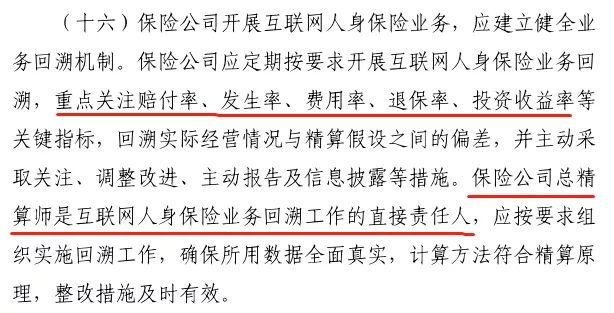
这些“凑”出来的佣金, 都用来鼓励销售,赠礼、送福利, 甚至更严重的返佣, 加上前面产品压下来的价格, 成了某些保险公司战无不胜的利器。 而新规后,都“玩”不了了... 3、定价回溯机制,太便宜会被罚! 最后,新规还有个终极大boss, 银保监爸爸还设置了定价回溯机制:
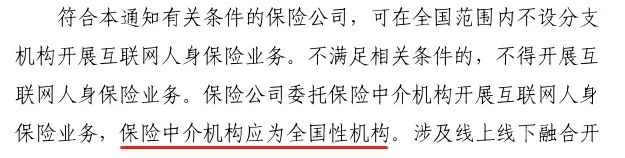
产品上线后, 如果实际情况和精算报告存在偏差, 必须主动报告,积极改进,坦白从宽。 如果有严重偏差或是刻意隐瞒, 那保险公司的总精算师第一个“人头不保”! 为了不赔上自己的职业生涯, 精算师肯定会比以前更加保守谨慎, 不会为了业绩冒险创新, 更不会盲目迎合网销平台的低价要求, 过往的高性价比重疾险,终将成为历史! N2重疾险涨价,我们应该怎么办?总的来说, 以后线上价格会越来越向线下看齐... 并且很多互联网产品都依靠中介销售, 而新规中其实还规定了, 保险中介机构应为全国性机构:
目前大多中介的分支机构都铺设不足, 加上以后很可能全面实行“双录”(录音录像), 销售成本只会增不会减, 能让利的空间,越来越少, 产品的价格,更下不来了... 对于咱们消费者来说, 一方面, 监管更加规范,有利于保护消费者权益。 另一方面, 高性价比产品消失,蛮可惜的! 毕竟保险安全性高,买到等于薅羊毛。 所以如果你近期想买重疾险, 就要抓紧时间了! 12月31日前就要全部整改! 我叫哆啦,是专业的保险测评师。 如果你还不知道怎么买重疾险,可以关注微信公众号“哆啦A保”,还可以免费获取重疾险选购宝典,欢迎来撩~
|