|
大家好,我是哆啦~ 前段时间看了个新闻,挺有意思的。 一位浙江义乌的何女士,得了甲状腺癌, 好在她买了保险,共15张保单, 保额超580万! 简直是不幸中的万幸! 按理说,这场“喜癌”还能让何女士大赚一笔。 结果,事情却发生了反转, 保险公司一一拒赔,580万保额化为乌有。 更让人吃惊的是,何女士还被送进局子。
这到底是啥回事? 今天,咱们来扒扒这事的前因后果...... N115家保司拒赔事情是这样的, 这位何女士,和哆啦也算是同行, 她是义乌某家保司的一名保险业务员。 在一次单位体检中, 何女士发生自己有甲状腺结节,且有恶性风险, 也就是说有可能已经变为甲状腺癌。 但她却没有去医院做进一步检查和确诊, 而是借着自己深谙保险公司多年, 想出了一个计策,打算一次性多投几份保险, 既能解决即将产生的医疗费用, 还能从中赚上一笔。
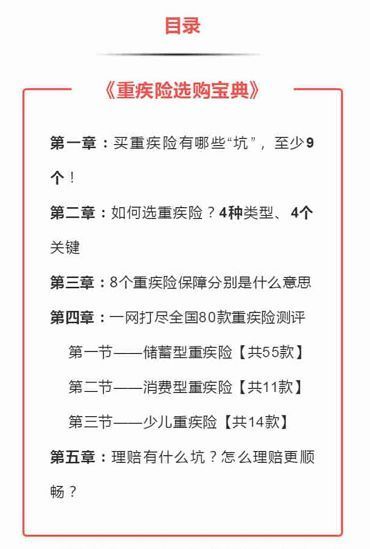
于是,何女士隐瞒告知, 一口气投了15家保险公司,总保额超580万元! 然后过了等待期,她马上就去医院检查, 不出所料,还真的确诊了甲状腺癌。 何女士接下来就开始向各家保司申请理赔。 在她所在的保司投的保单,很快理赔到账: 69万重疾保险和12955.04元附加医疗保险。 可惜,终极是纸包不住火, 何女士在向其他保司理赔时, 同行就发现了她同时投保多家保司的猫腻, 于是这些差点上当的保险公司,联手报了案, 警方深挖后,揭开了何女士的“阴谋”! 说实话,何女士这么肆无忌惮, 无非就是觉得自己是内部人员, 而且对保险业务熟得很,用她的原话说: “我熟悉整个投保、理赔的流程,心想只要规避一些环节,肯定万无一失。” 但我只想说,千万别抱着侥幸心理, 更不要小瞧了保险公司, 他们对于某些案件,是会重点排查的。 那都是啥案件呢? N24种理赔情形会严查有些保险公司,1年的理赔案件就上百万件, 如果大大小小的案件,都下功夫调查, 这个成本是非常大的,理赔时效也会很长。 So,保司会严格调查的,一般有4个疑点: 1、等待期一过就理赔 刚过了等待期就出险,很容易被怀疑, 尤其是重疾险、医疗险,大概率都会被调查。 2、同时投保多份保险,理赔金额巨大 这就是何女士这个案子的情况了, 一次性投保了15家公司,共580万保额, 这换谁都会怀疑你动机不纯吧。 但是很多人在这里就会有疑惑, 为啥在不用的保司投保,他们会知道呢? 这你就不知道了吧, 其实,保险公司之间是有信息共享渠道的, 具体是啥渠道,咱就不说得太明白了。 总之,你在其它保险公司有没有投保过, 投了啥产品,有没有理赔成功,都可以查到。 3、理赔频繁 这个主要针对医疗险, 如果你时不时就理赔一笔医疗费用, 保司肯定会注意到,进而去深入了解。 4、隐瞒病历上的病史 如果病历上出现一些描述与健告不符,比如: “5年前得过肾病”、“3年前做过结节手术”... 这就触及了未如实告知,保司也会调查。 所以,咱们就真诚点, 别耍些“小聪明”,理赔会顺利得多。 N3懂这2招可顺利获赔1、如实健康告知 咱们买保险时就记住一句话: 谨慎投保,如实告知。 比如问到:最近24个月是否曾住院检查或治疗(某些疾病),并且被医生建议出院后定期随诊、复查或进一步治疗。 有就要如实回答有,没问到的就不用答。 2、“理赔服务” 某些保险公司会有“理赔服务”, 既可以帮你定制理赔方案, 还会指导你如何收集资料,并帮你审核, 免得来回折腾,耽误时间, 以最快的速度让你顺利获赔。 另外,提供这种理赔服务的保险公司一般在全国多地有多个服务点, 还会提供一对一“上门理赔”服务。 我叫哆啦,是专业的保险测评师。 如果你想知道哪里有这种理赔服务,关注微信公众号“哆啦A保”,还可以免费获取重疾险选购宝典,欢迎来聊~
|